
- Uchwalona 26 marca 1789 r., oblatowana 6 kwietnia; pierwszy w Rzeczypospolitej stały podatek od dochodów z ziemi szlacheckiej.
- Stawki: 10 procent dochodu z dóbr szlacheckich, 20 procent z dóbr duchownych; nie wolno było przerzucać go na chłopów.
- Cel: utrzymanie armii, którą sejm postanowił powiększyć do 100 tysięcy żołnierzy.
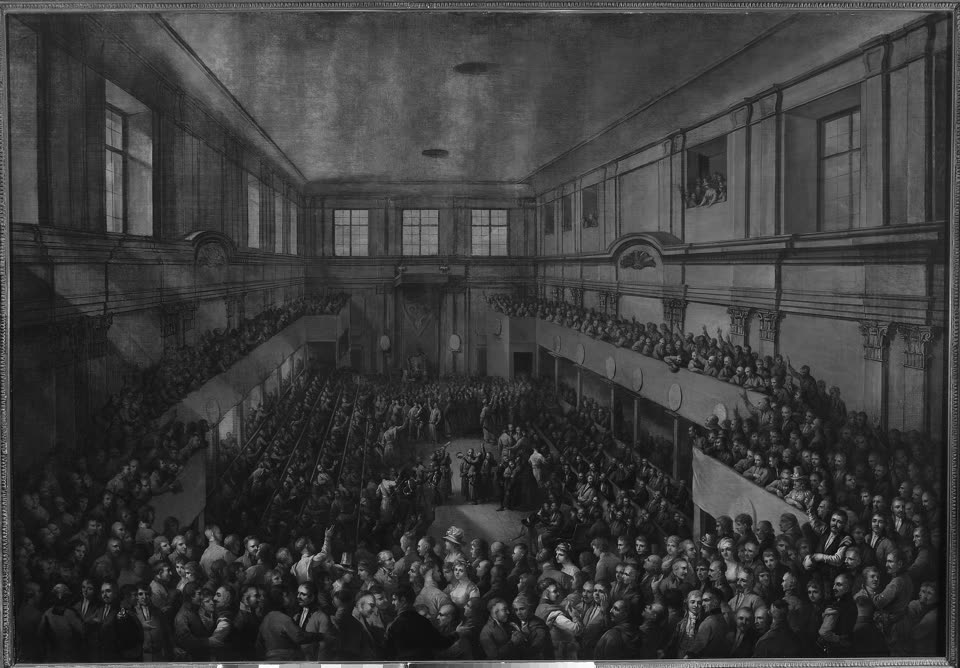
Sejm Czteroletni zaczął od obalenia Rady Nieustającej i decyzji o powiększeniu armii do 100 tysięcy żołnierzy. Potem przyszło pytanie, kto za to zapłaci. Po stwierdzeniu braku innych źródeł dochodu posłowie zdecydowali się na krok, który historyk Bartosz Wróblewski nazywa rewolucyjnym: powszechny podatek od stanu szlacheckiego. Ustawę pod nazwą „Ofiara wieczysta Prowincyów oboyga narodów na powiększenie sił krajowych” uchwalono 26 marca 1789 roku, a oblatowano 6 kwietnia.
Podatek wynosił dziesiątą część dochodu z dóbr szlacheckich i piątą część dochodu z dóbr duchownych, i nie wolno go było przerzucać na chłopów. Spór rozgorzał nie o samą zasadę, lecz o sposób liczenia dochodu: plan Fryderyka Moszyńskiego zakładał szacowanie na podstawie cen ziemi w poszczególnych województwach z lat 1778–1788, co popierała Małopolska, a czemu sprzeciwiała się zamożna Wielkopolska, gdzie ziemia była droga.
Była to zmiana zasadnicza: po raz pierwszy stan uprzywilejowany przyjął stały ciężar na rzecz państwa, a jego wysokość zależała od rzeczywistego dochodu, nie od liczby łanów. Wpływy okazały się niższe od oczekiwań, bo szacowanie dochodów szło opornie, ale podatek został, a dwa lata później ten sam sejm uchwalił Konstytucję 3 maja.
Podatek liczony od rzeczywistego dochodu przypomina windykację z prowizją od odzysku: wynagrodzenie liczymy od kwoty faktycznie odzyskanej. Pozostałe koszty określa umowa. Co oferujemy przedsiębiorcom:* e‑PGW dla firm.
Źródła i dokumenty
- B. Wróblewski, „Ofiara wieczysta a problem regionalnych sporów podatkowych w początkach obrad Sejmu Wielkiego”, Przegląd Nauk Historycznych 2002, R. I, nr 2, s. 71–93, bazhum.muzhp.pl.
- Repozytorium Uniwersytetu Łódzkiego, streszczenie artykułu B. Wróblewskiego, dspace.uni.lodz.pl.
- Zintegrowana Platforma Edukacyjna, „Sejm Wielki (Czteroletni). Uchwalenie Konstytucji 3 maja”, zpe.gov.pl.
- Ilustracje: Kazimierz Wojniakowski, „Uchwalenie Konstytucji 3 Maja”, 1806. Muzeum Narodowe w Warszawie; Stanisław August Poniatowski, portret Marcella Bacciarellego. Muzeum Narodowe w Warszawie.
Wpis ma charakter historyczny i informacyjny, nie jest poradą prawną.