
- Ухвалено 26 березня 1789 р., зареєстровано 6 квітня; перший у Речі Посполитій постійний податок на доходи зі шляхетських земель.
- Ставки: 10 відсотків доходу зі шляхетських маєтків і 20 відсотків із церковних; перекладати його на селян було заборонено.
- Мета: утримання армії, яку сейм вирішив збільшити до 100 тисяч солдатів.
Чотирирічний сейм розпочав із ліквідації Постійної ради та рішення збільшити армію до 100 тисяч солдатів. Далі постало питання: хто за це заплатить? Переконавшись, що інших джерел доходу немає, депутати зважилися на крок, який історик Бартош Врублевський називає революційним: загальний податок на шляхетський стан. Закон під назвою «Довічний збір провінцій обох народів на збільшення сил країни» ухвалили 26 березня 1789 року й зареєстрували 6 квітня.
Податок становив десяту частину доходу зі шляхетських маєтків і п’яту частину доходу з церковних; перекладати його на селян було заборонено. Суперечка точилася не довкола самого принципу, а навколо способу обчислення доходу: план Фредеріка Мошинського передбачав оцінювання за цінами на землю в окремих воєводствах за 1778–1788 роки; його підтримала Малопольща, а заможна Великопольща, де земля була дорогою, виступила проти.
Це була принципова зміна: уперше привілейований стан прийняв постійний тягар на користь держави, а його розмір залежав від фактичного доходу, а не кількості ланів. Надходження виявилися нижчими за очікування, бо оцінювання доходів просувалося повільно, але податок залишився, а через два роки той самий сейм ухвалив Конституцію 3 травня.
Податок, розрахований за фактичним доходом, нагадує стягнення з комісією від поверненої суми: нашу винагороду обчислюємо від фактично стягнутої суми. Решту витрат визначає договір. Що ми пропонуємо підприємцям:* e‑PGW для компаній.
Джерела та документи
- B. Wróblewski, «Довічний збір і проблема регіональних податкових суперечок на початку роботи Великого сейму», Przegląd Nauk Historycznych 2002, рік I, № 2, с. 71–93, bazhum.muzhp.pl.
- Репозитарій Лодзького університету, анотація статті B. Wróblewskiego, dspace.uni.lodz.pl.
- Інтегрована освітня платформа, «Великий сейм (Чотирирічний). Ухвалення Конституції 3 травня», zpe.gov.pl.
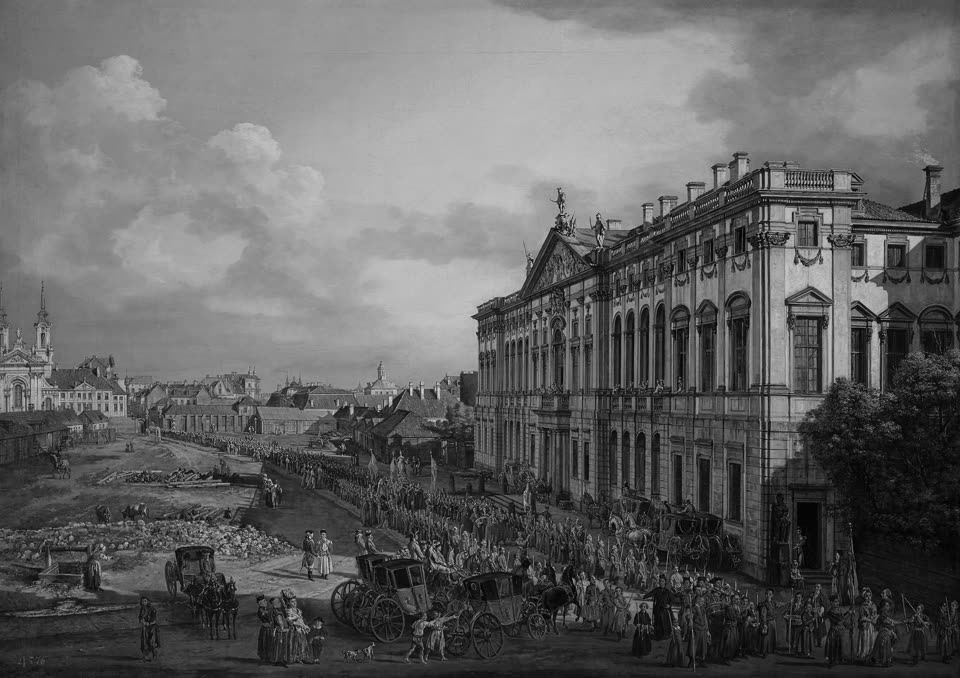
- Додаткова ілюстрація: Bernardo Bellotto, Plac Krasińskich, 1778. Контекст місця, особи чи епохи, не фотографія події з датою із заголовка. Походження та обмеження: Bellotto, 1778, ZKW 454; PD-Art / old-100. У записі цієї репродукції Pinterest зазначено як пряме джерело; ланцюжок походження менш надійний, ніж музейний запис., Походження ілюстрації.
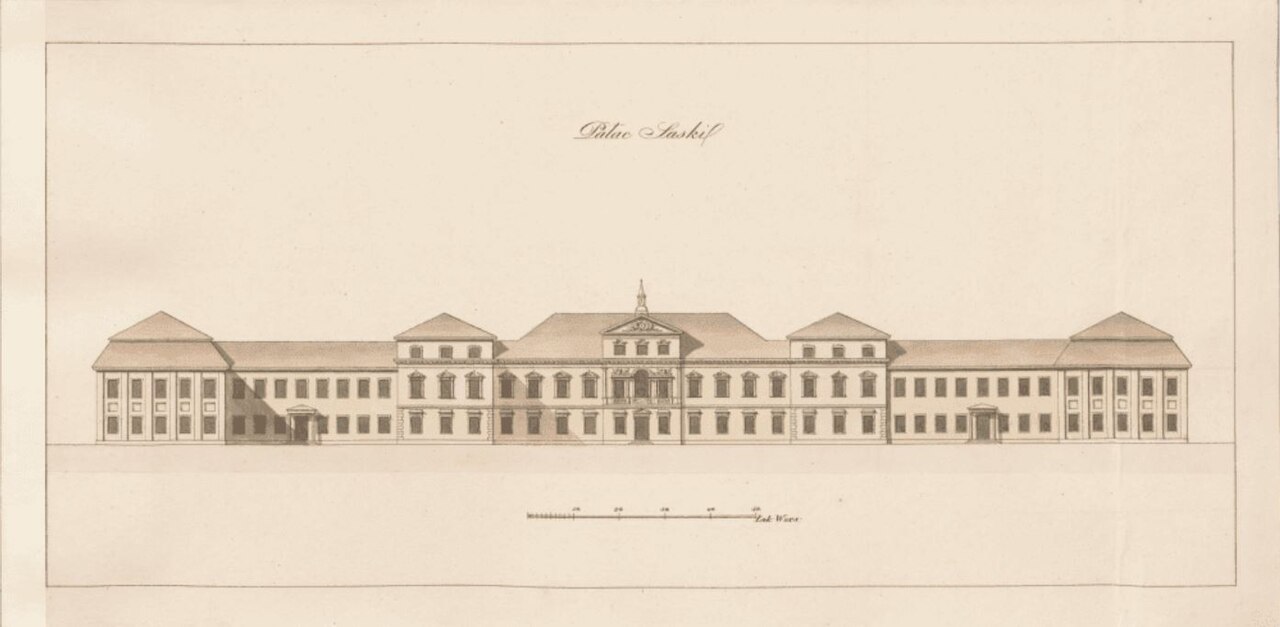
- Додаткова ілюстрація: Саксонський палац, автора не встановлено, близько 1800. Контекст місця, особи чи епохи, не фотографія події з датою із заголовка. Авторство й датування: Автора не встановлено, архітектурний вигляд; джерело discoversaskipalace.com/m/2; близько1800. Походження та обмеження: Public domain, PD-old/PDM згідно із записом Commons (умови), Походження ілюстрації.
- Права на ілюстрацію (Саксонський палац, автор невідомий, близько 1800.): Public domain, PD-old/PDM за записом Commons., Інформація про права.
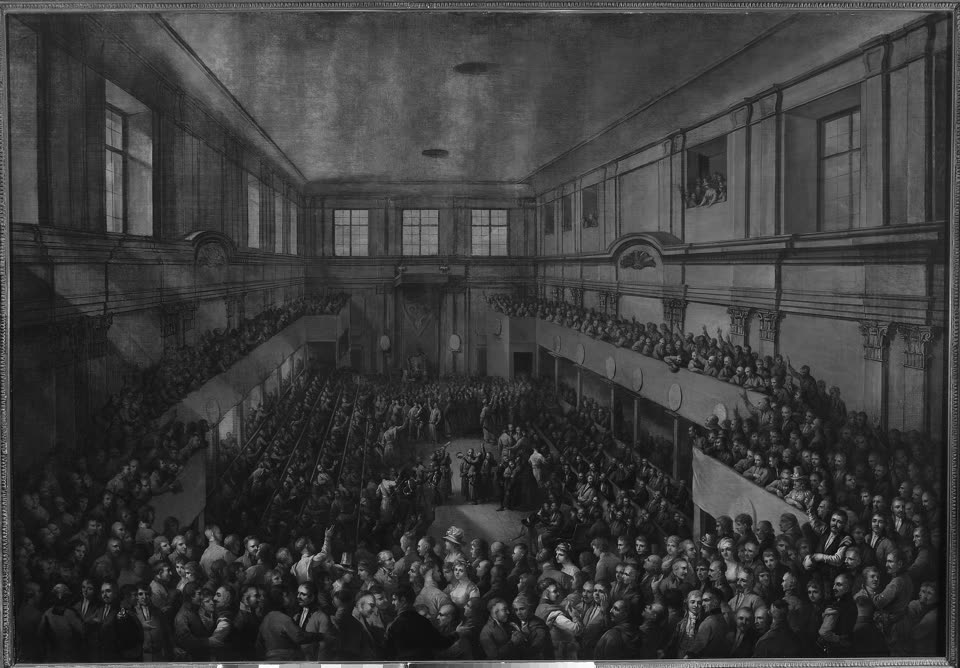
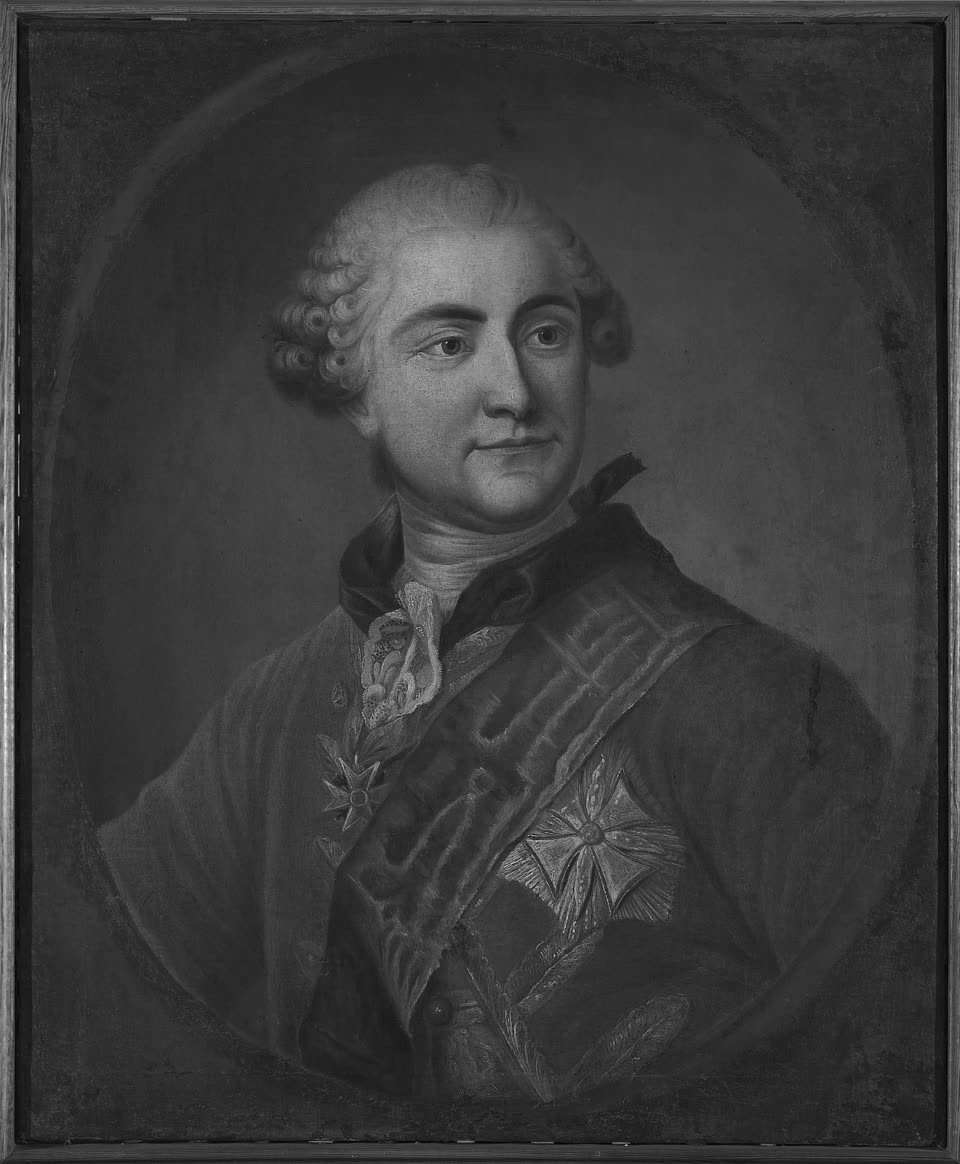
- Ilustracje: Казімєж Войняковський, «Ухвалення Конституції 3 травня», 1806 рік. Національний музей у Варшаві; Станіслав Август Понятовський, портрет Марчелло Баччареллі. Національний музей у Варшаві; Bernardo Bellotto, площа Красінських, 1778; Саксонський палац, автор невідомий, близько 1800.
Матеріал має історичний та інформаційний характер і не є юридичною консультацією.